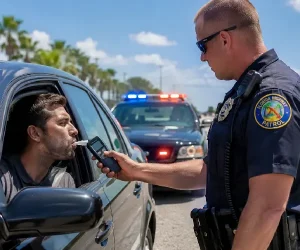
Par Michel Seguin : Une accusation liée à la conduite en état d’ivresse se termine généralement par une arrestation et une photo d’identité judiciaire et la conséquence la plus lourde survient souvent des mois plus tard, de la part de la justice américaine et ensuite de l’assureur automobile de l’État. Cette conséquence prend la forme d’une déclaration de preuve d’assurance, et la Floride applique l’une des règles les plus strictes au pays a ce niveau. L’arrestation n’est que la première étape. C’est une condamnation, un plaidoyer de culpabilité ou un plaidoyer de « no contest » qui déclenche la plupart des obligations en matière d’assurance automobile. En Floride, cette distinction est établie dans l’article 316.193 du Code, la loi fondamentale sur la conduite avec facultés affaiblies. La loi fixe la limite légale à un taux d’alcoolémie de 0,08, mesuré dans le sang ou dans l’haleine. Une première condamnation entraîne une amende de 500 $ à 1 000 $ et jusqu’à 6 mois d’emprisonnement. Si le taux d’alcoolémie du conducteur était de 0,15 ou plus, ou si un mineur se trouvait dans l’auto, l’amende passe de 1 000 $ à 2 000 $. Le tribunal ordonne également une période de probation pouvant aller jusqu’à un an et au moins 50 heures de travaux communautaires. Une suspension du permis de conduire s’ensuit généralement. C’est au moment de récupérer de ce permis que les formalités d’assurance commencent. Un tribunal ou un organisme chargé de délivrer les permis de conduire ordonne au conducteur de prouver sa responsabilité financière. Le conducteur souscrit une police d’assurance responsabilité civile auprès d’un assureur disposé à déposer le certificat.
L’assureur soumet le formulaire FR-44 à l’organisme d’État chargé de délivrer les permis de conduire. L’État enregistre le dépôt et autorise le rétablissement du permis. Si la couverture prend fin prématurément, l’assureur signale cette interruption et l’État peut à nouveau retirer le permis. La plupart des États utilisent le formulaire SR-22. Seules la Floride et la Virginie utilisent le formulaire FR-44, qui est lié aux infractions liées à l’alcool et aux drogues et exige des limites de responsabilité civile plus élevées. Les règles d’assurance courantes en Floride sont peu contraignantes par rapport aux normes nationales. En vertu de l’article 324.022, un conducteur ordinaire doit souscrire une assurance responsabilité civile pour dommages matériels d’une couverture minimale de 10 000 $. Toutefois une condamnation pour conduite en état d’ivresse change radicalement la donne. L’article 324.023 s’applique aux condamnations prononcées après le 1er octobre 2007, et le texte de la loi adopté par le Sénat de la Floride énonce en détail les limites plus élevées. Est-ce que FR-44 est-il simplement une règle plus stricte du SR-22 ? Non. Il s’agit dans les deux cas de certificats qu’un assureur dépose auprès de l’État, mais le FR-44 s’applique aux infractions liées à l’alcool et aux drogues en Floride et en Virginie. De plus, ses montants de responsabilité civile sont nettement supérieurs à ceux associés à un SR-22 classique. Mais malheureusement pour tout Américain il vous sera impossible d’entrer au Canada sans un (Waiver) car la loi canadienne est beaucoup plus stricte qu’aux États-Unis en matière d’ivresse au volant et cela restera un boulet à trainer pour la vie. Alors soyez vigilant pour le temps des Fêtes